民間医療保険の見直し
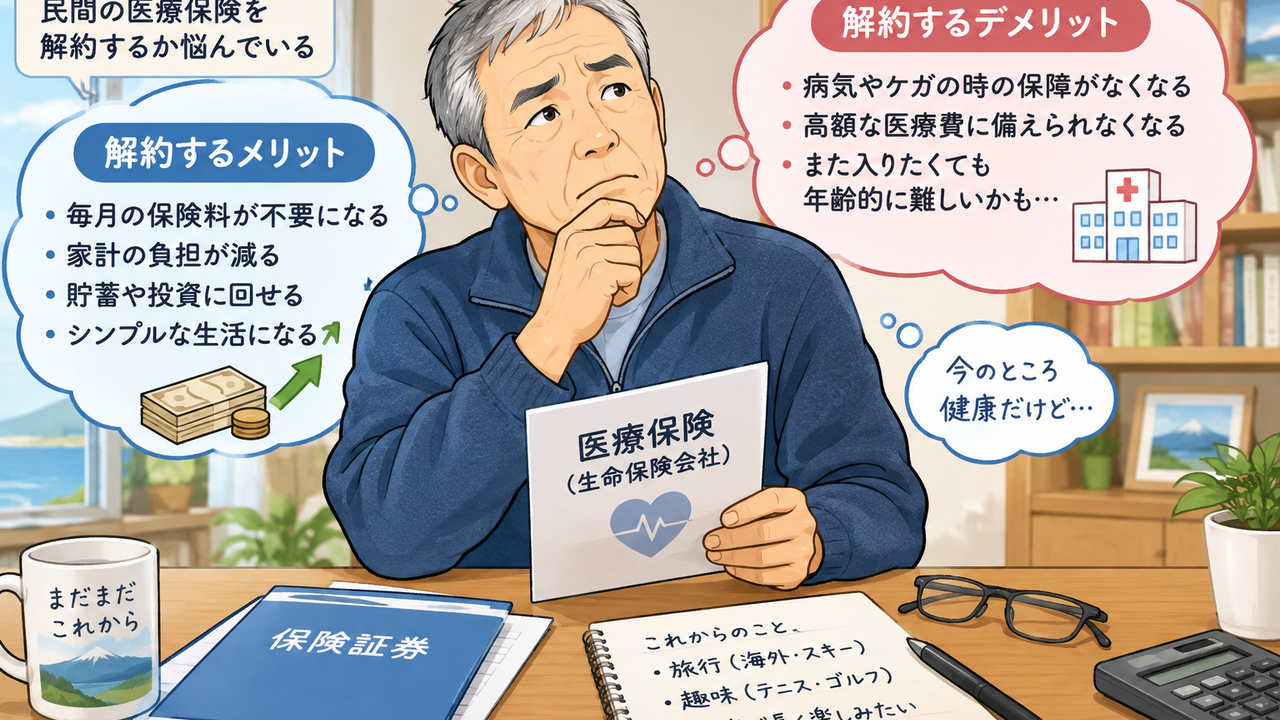
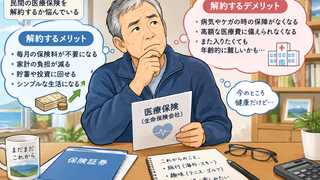
民間保険会社の医療保険に入っていますが、契約した時点から家族構成・年齢など、状況が変わっているため、見直してみることにしました。
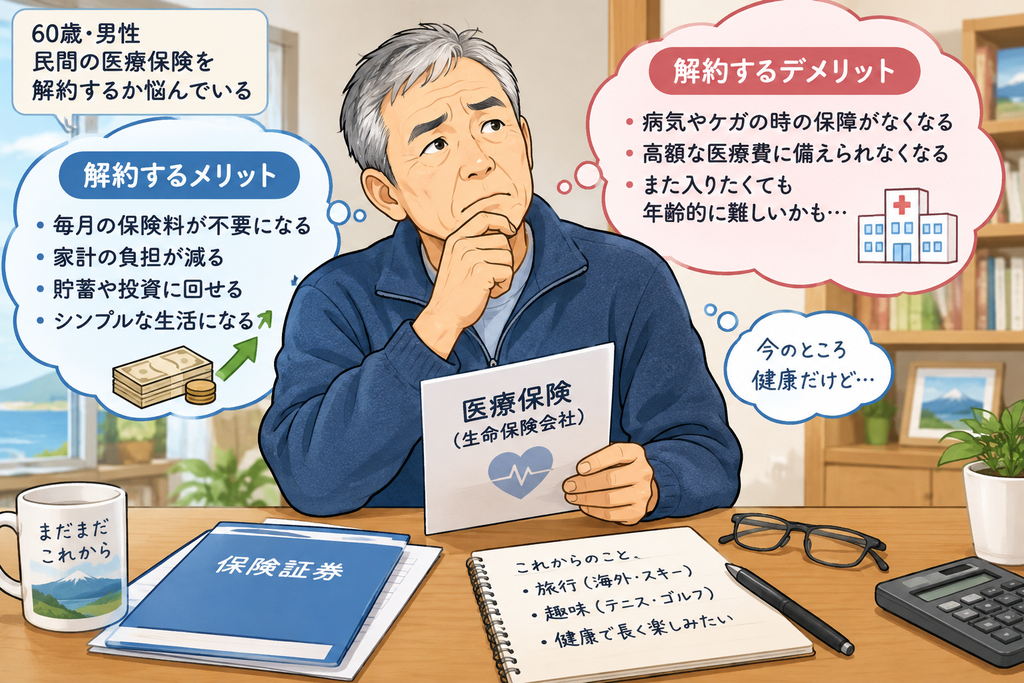
現在、入っている医療保険
現在、入っている医療保険の補償内容は
入院給付金 日額 5、000円
手術給付金 100,000円
3大疾病治療一時金500、000円 が終身となっています。
そして保険の掛け金は、1年ほど前に全額払込済みとなっています。
さて、これをどうするか、、、
医療保険の見直し
日本は国民皆保険となっており、自営業であれば国民健康保険、会社員であれば会社の健康保険などに加入しているハズです。そのため、入院や手術をした場合、一ヶ月での医療費には上限(高額医療費制度)が有ります。また死亡時には遺族年金、障害時には障害年金が有ります。
実際、私が人工股関節手術を受けた時も、高額医療費制度によって、支払いは上限額までで済みました。そして、人工股関節は厚生障害年金の支給対象ですので障害年金を頂いております。、、、有難いことです。
具体的な民間医療保険の見直し方法については、リベ大のユーチューブ動画 を見てもらった方が早いので、ここでは割愛します。
【お金の授業 5限目】保険を正しく見直そう【改訂版 お金の大学 P40〜P45】https://www.youtube.com/watch?v=zhBuR9GLedM
意外と知らない】老後にかかる「保険料」「医療費」について解説【貯める編】:(アニメ動画)第533回 https://www.youtube.com/watch?v=T0yWJenHuFE&t=122s
注意;リベラルアーツ大学や両学長のサイトには、偽物が有り、被害も出ている様ですのでご注意願います。クレジットカード番号、個人情報などの取扱いには注意してください
結論
この医療保険は
不要です。
高額医療費制度のおかげで医療費には上限額が有り、その金額であれば、貯金等で十分にカバーできます。わざわざ、民間の医療保険に入るのであれば、そのお金を貯金しておいた方が、よっぽどマシなのです。
さて不要の保険をどうするか。。。解約する? とも考えましたが
解約返戻金が10万円
と、有っても・無くても大差ない金額でしたので、このまま放置することにします。
最初から民間保険に入らずに、その保険料分を貯金や投資に回した方が、良かったですね、、残念。
保険料の内訳
皆さんが、民間保険会社に支払っている保険料の内訳をご存じでしょうか?
生命保険は「入るほど損」(後田亨 著)によりますと、
保険料 = 純保険料 + 付加保険料
純保険料 ;死亡時などに保険金として支払う金額 付加保険料;人件費、広告費など保険会社の経費・利益
純保険料 ÷ 保険料が還元率となりますが、その率は 50%程度なのではないかと推測されています。、、、これは、ほぼ、宝くじと同じですね。 これを数学的に期待値として考えれば、競馬や競艇の75%の方が、まだマシってことになります。
保険会社を経営していくためには、その経費や利益は無くてはならない、必要な金額なのです。従って、還元率は100%未満となります。それを理解した上で、どの程度の補償内容を民間保険でカバーするのか、よく考える必要がありますね。
それでは、また