貯蓄率は、何%?
リベ大の動画で、貯蓄率の話がありました。
貯蓄率が 1.5%って、、、いくらなんでも、そりゃ、ダメでしょ。
私の貯蓄率
一般的な貯蓄率の話については、リベ大の動画に任せることにして、私が会社員だった頃の貯蓄率ですが、、、
たぶん、25~30%はあったと思います。
30代から40代あたり、老後など将来のことが、すごく不安でしたね。、、比較的安定した会社の正社員だったのですが
会社については「こんなに良い条件は、長続きしないのでは?」、、って考えてました。
そのため、生活レベルを上げないように工夫していましたね。
例えば、自動車は所有していましたが、1台を長期間で乗ってました。最大で21年間・27万キロ、乗っていました。
それと、民間保険会社の死亡保険も40歳ごろに解約しました。
また転勤族でしたので、ほぼ転勤先に社宅があり、住居費は比較的安く済みました。
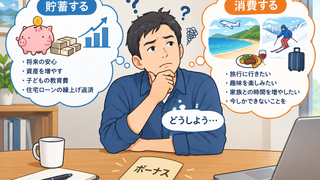
そんな中、不安で貯蓄していたら、貯蓄率25~30%程の貯蓄率になってました。、、そのため夏・冬のボーナスもほとんど使った記憶が無いですね。
ペース配分が大事
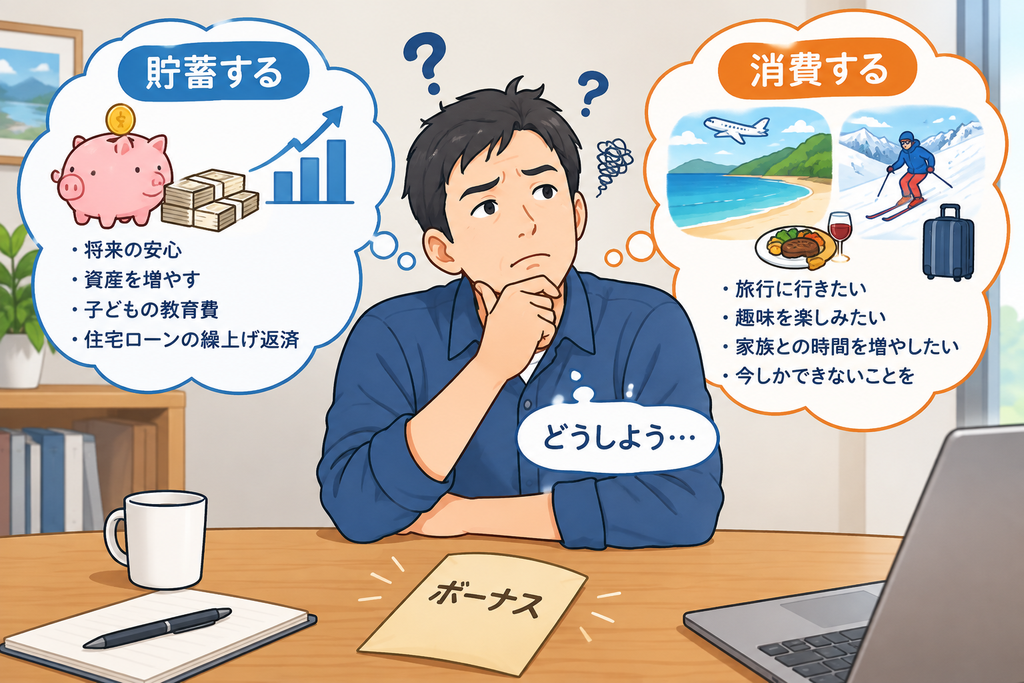
年収と貯蓄金額とは、ある程度比例する様ですが、年収が高くても貯蓄が少ない人、またその逆のケースも多々有る様です。、、これ貯蓄率の影響だと思います。
どの程度の貯蓄率が適正なのかは、人それぞれで、正解は無いのですが、、。
それで改めて、自分の場合を振り返ってみると、もっと若い頃にお金を使って色々な経験を積んでも良かったように思います。生活のクオリティも少し低かった様に感じます。
当時は、お金に対する知識が乏しくて「何となく不安」でしたし、年金定期便なども無くて「年金ってホントにもらえるの?」って思ってました。そのため「出来るだけ使わないで貯めておく」という選択しか無かったのです。
お金に対する知識を身につけておく事、キチンと支出管理が出来る事が、とても重要だと感じます。
どうすれば良いのか
貯蓄率については、人それぞれで、正解は無いと思います。、、、、それでもお金を貯める時期に貯蓄率が1.5%というのは、低すぎると思います。
例えば、現在60歳であれば、余命が男性では25年、女性では30年ですので、それにプラス10年程度の余裕を加えて、老後の資金計画を立てるぐらいがよいと思います、、、個人的には、そう考えるという話ですけど。
この場合、10年以上先に使うお金になるのでインフレ対策が必要です。
インフレ対策としては、インフレに強い金融商品=株式インデックスファンドなどを保有するという選択になります。
例えば、非課税のNISA口座でインデックスファンドを保有して、年4%ルールで使っていくような計画になると思います。、、、、これも個人的にはの話ですけど
毎年4%づつ使っていく場合、元本100万円では年間4万円まで使えるという事なりますので、現実的に考えれは、数百万~一千万程度の老後資金(元本)が必要になります。
なかなか、厳しい話にはなりますが、、、
株式インデクスファンドへの投資方法については、リベ大の動画を検索して見てください。
また、金融商品への投資は十分なリスク管理のもと、自己責任でお願いします。
それでは、また