保険料の、、たら・ればの話
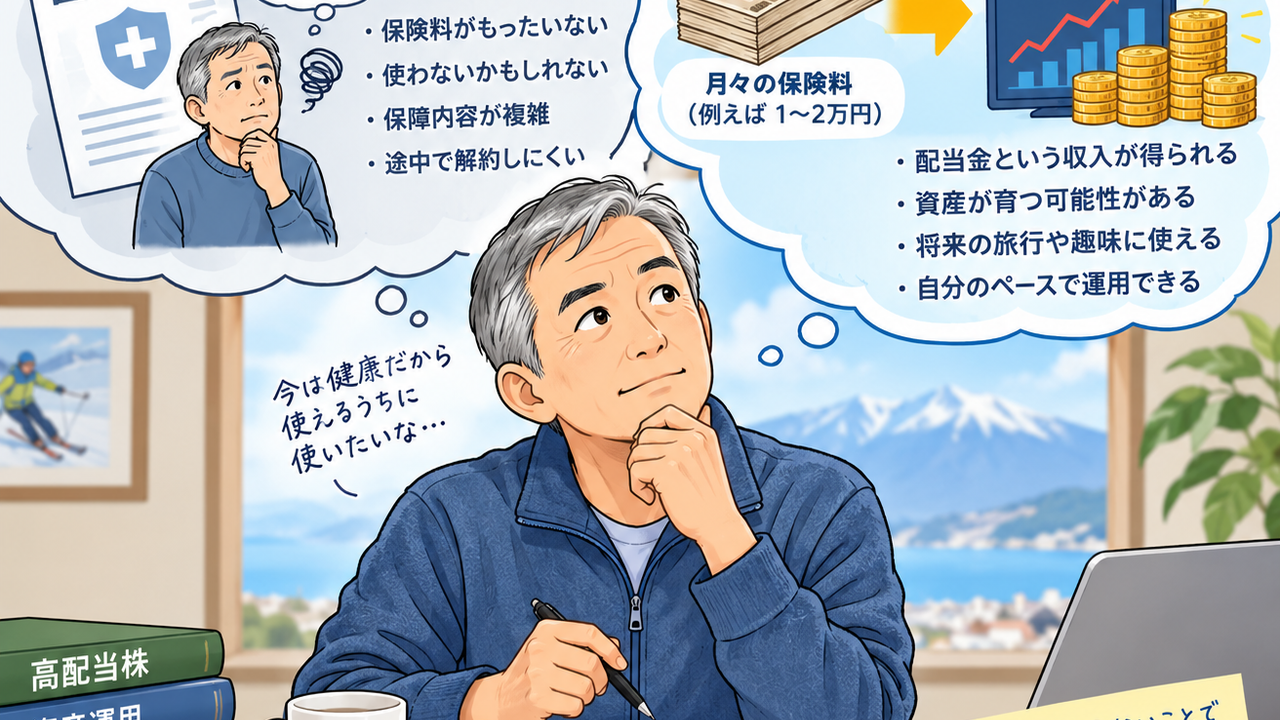
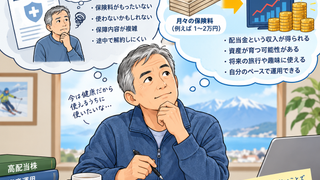
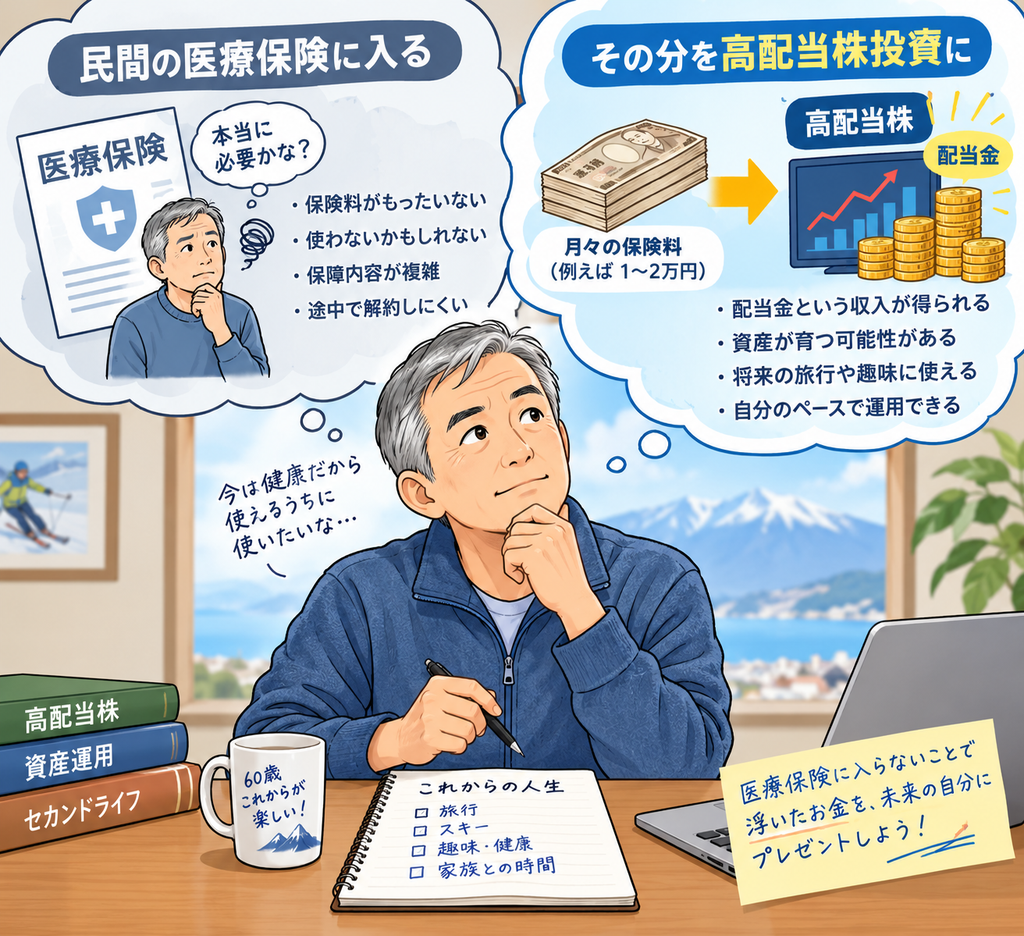
仮に民間の医療保険に加入しないで、そのお金を運用していたら、、、たら・ればの話になりますが、考えてみました。
これまでに払った保険料
年間の保険料 12、5000円 を17年間 =212.5万円
このうち、人工股関節手術で支給された金額、17.5万円を差し引きます。
195万円となります。 ざっくりと半額の100万円を投資に回していたと想定します。
さて、この100万円を何に投資するか、、、
保険料を払う人は R>G の何処 ?
トマ・ピケティが、導き出した R>G という有名な結論がります。
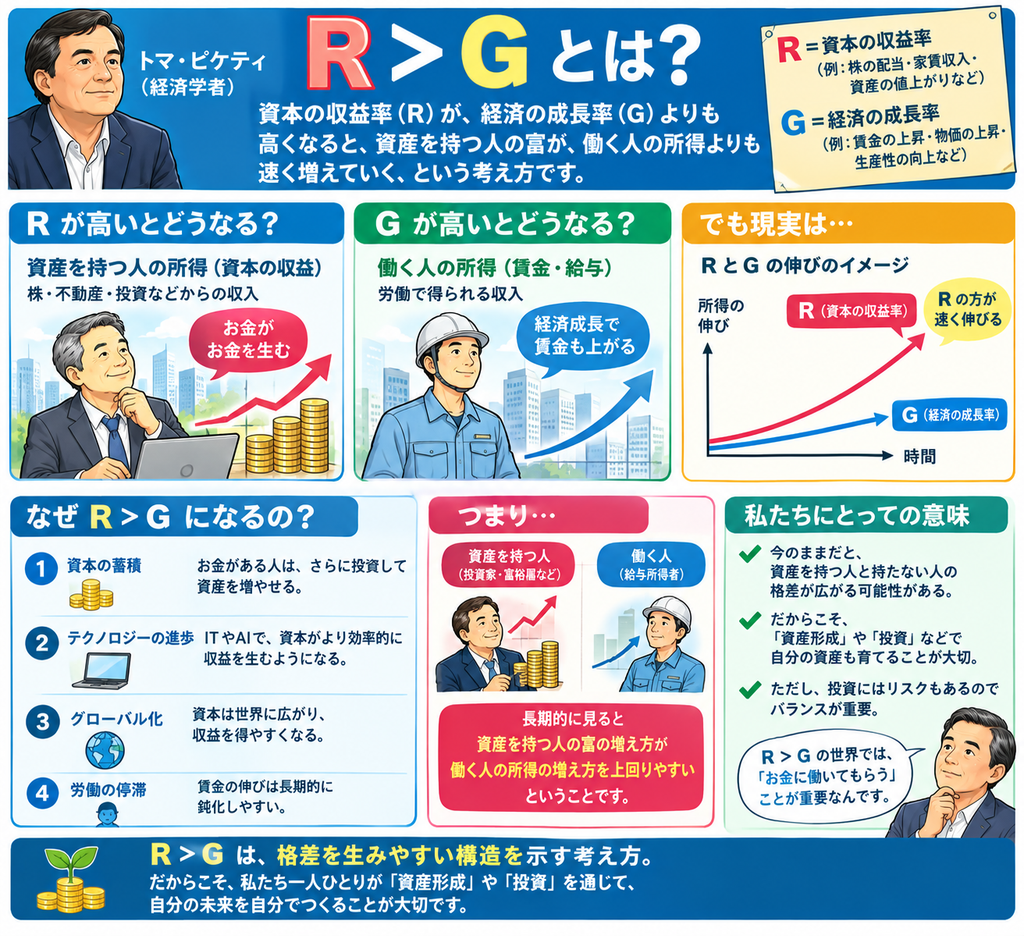
R:資本収益率 = 資産を持つ人の所得・・・株主や企業オーナー・社長の収入
G:経済成長率 = 労働者の所得 ・・・会社員の給与所得
となります。 この時、保険料を支払っている人の位置は・・・?
支払った保険料から、保険会社の社員の給与をはじめ、広告宣伝費、社長の給与、株主への配当が支払われる訳ですので、、
R(保険会社の株主・社長)>G(保険会社の社員)>保険料を払った人
としか、考えられない、、です。
なんと、不利な立ち位置なのでしょうか、、、
立場を逆転させてみよう
先ほど、投資用にと考えた100万円を使って保険会社の株式を買い、株主側になっていたとしたらどうなっていたか、試算してみます。
試算に用いる株は コード番号8725 MS&ADとします。 三井住友系の大手損保会社になります。
この会社は財務状況が良好なことや株主還元に積極的なことから、高配当銘柄として人気が有ります。 この会社の株を10年前に100万円分購入していたら、、どうなるか?
MS&ADの株価チャートと配当金の推移は yahooファイナンスからです
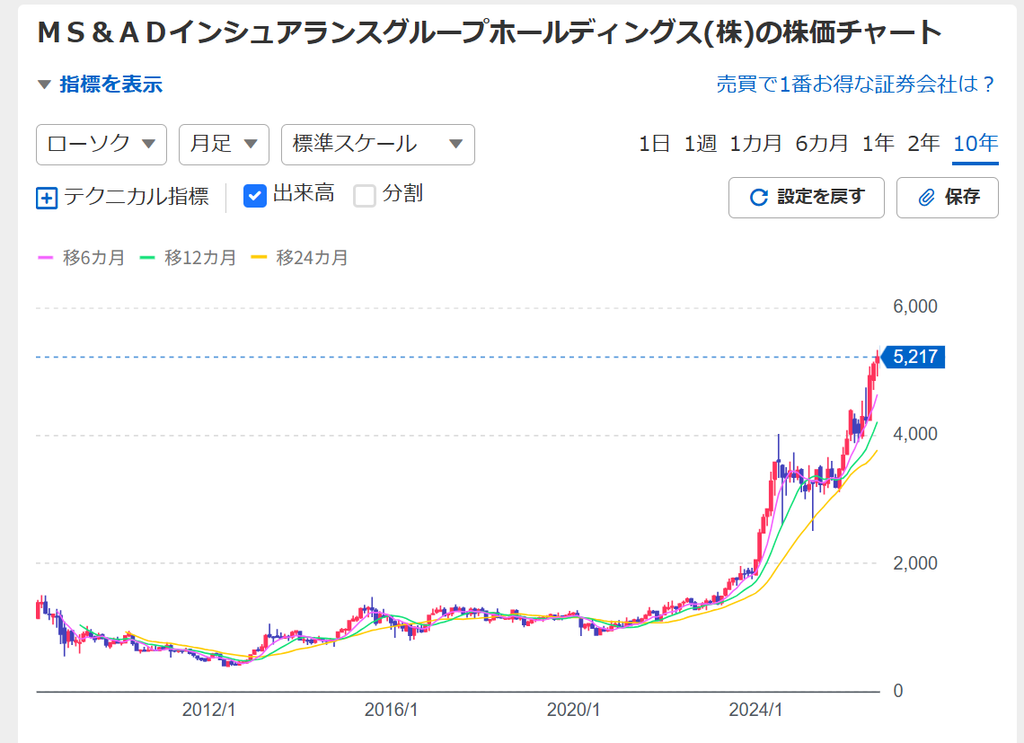
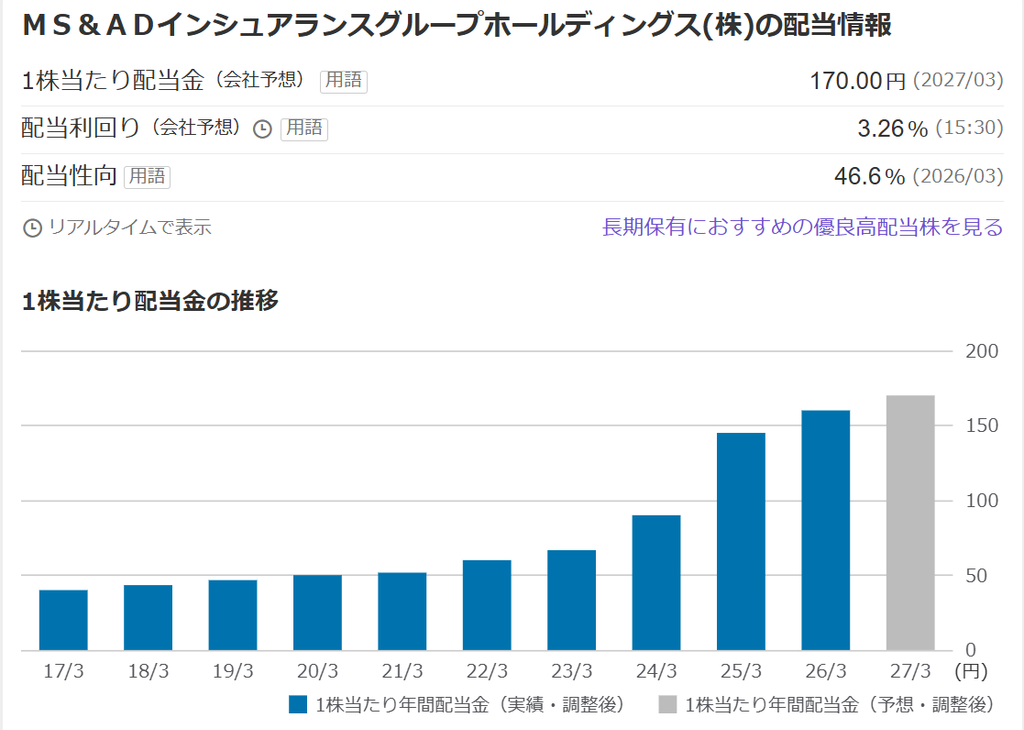
2017年頃の株価は、1000円ですので100万で1000株買うことができます。
また配当金は2017年で40円ですので1000株では、4万円となります。
そして現在では、1000株の株式はというと、
株価は500万円 年間の配当金は、17万円になっています。
返戻金10万円だったのが、株価で500万、配当金が毎年17万円となりました。
・・さすがにこれは、出来過ぎですね。2020年以降、日経平均も爆上げしていますし。
それでも、この会社は配当金を長期にわたり安定して株主へ還元してきています、、、株価は下がっても配当金の方はそれほど下がらないものと予想されます。
ですので将来的に現在の17万円を維持するか、増配してくるものと思われます。 元の100万円に対して年利17%、そして増配によってインフレにも負けない。
これって凄くないですか?
つまり、これが R>G で年数が経つ程、 RとGの差が大きく開くってことなのです。
自分年金の作り方
日本の平均寿命は、年々伸びており、最近も日本の100歳以上の人口が10万人を超えたことがニュースになっています。 この10万人の内訳は、女性が9割、男性が1割の比率となっています。
さて、日本は公的年金が整備されているのですが、それだけでホントに100歳まで大丈夫なのだろうか? と疑問に感じたり、自分で年金を作って上乗せしておく方が良いのではないか?、、と多くの人が考えるのではないでしょうか。
例えば、今回、試算した高配当株を自分年金として、保有し続ける というのも良い自分年金の作り方の一つだと思います。ただし、銘柄選定の知識やリスク管理としての分散投資・キャッシュポジション管理などが必要となりますので、簡単に年金が作れる訳ではないのですが、、
そして高配当株投資を行う前に、やるべき事、検討すべき事も多くあります。 その考え方や解説は、なかなか煩雑な内容でして、ここでは割愛し、リベラルアーツ大学のYouTube動画を見て頂く方が良いです。
この動画は、リベ大の動画の中でも、1番、2番の人気動画となっています。
【再放送】【年金対策】最強の長生きリスク対策!「終身年金」を用意する5つの選択肢【お金の勉強 初級編】:(アニメ動画)第203回
第49回【月3万円の配当金の1歩】日本の高配当株投資の始め方【株式投資編】
注意;両学長、リベ大のサイトには、偽サイトが存在し、被害も出ている様です。従いまして、個人情報やカード番号の取り扱いには 十分ご注意願います。
また、高配当株投資につきまては、十分なリスク管理を行なった上で、自己責任で行なって下さい。
それでは、また